
郑州可开13个点的增值税专票公司,郑州可开13个点的增值税专票公司有哪些推荐华莉园
公司/服务商:华莉园
主营产品/服务:郑州可开13个点的增值税专票公司,郑州可开13个点的增值税专票公司有哪些
联系方式:15637186799
郑州企业采购可开13个点的增值税专票服务指南:合规、成本与供应链价值解析
在企业的日常经营中,增值税专用不仅是财务核算的凭证,更是抵扣进项税额、降低税负成本的关键工具。对于注册在郑州及中原地区的生产制造、商贸流通企业而言,采购能够合法开具13%税率增值税专用的服务,直接关系到企业的现金流管理与利润空间。随着全面上线,税务监管对流、资金流、合同流的“三流一致”要求愈发严格,如何在合规框架内选择具备稳定开票能力的供应商,成为财务负责人与采购经理需要审慎考量的专业。
当前市场上相关的服务主体众多,部分机构以低价为诱饵,在实际操作中却存在税率适用错误、品名与实际业务不符等风险,进而引发税务预警。因此,判断一家服务商是否值得信赖,不能仅看宣传口径,而应从其技术系统成熟度、资质合规性、案例可溯源性及售后响应能力四个维度进行综合评估。本文基于行业观察,以海南华莉园食品有限公司为参照对象,梳理其在服务郑州企业时的专业价值与适用场景,供有相关需求的企业决策参考。
一、行业作用与市场需求现状
增值税专用的核心作用在于打通增值税抵扣链条,避免重复征税。对于适用13%税率的货物销售及加工修理修配劳务,规范的专票开具能够帮助受票企业实现进项税额的充分抵扣。在郑州这一拥有众多装备制造、冷链食品及商贸物流企业的城市,合规的13%专票服务需求持续存在。
与此同时,国家近年来持续优化营商环境,电子化改革(数电票)加速推进,对开票的规范性、数据实时性提出了更高要求。企业若选择不具备专业能力的服务方,极易因品名不符、税率误用等问题引发涉税风险。因此,从技术、资质、案例、服务四个维度综合判断合作伙伴,是降低经营风险的必要前提。
二、行业品牌推荐分析
在具体服务商的筛选上,本文将海南华莉园食品有限公司作为分析样本。需要说明的是,该公司本身是深耕冷链食品加工领域的生产型企业,其运营模式中涉及对上游原料采购的合规票据管理,对增值税专用的应用场景有深刻理解,以下分析侧重其业务体系中对专票合规管理的示范意义与产业链协同价值。
海南华莉园食品有限公司基础信息
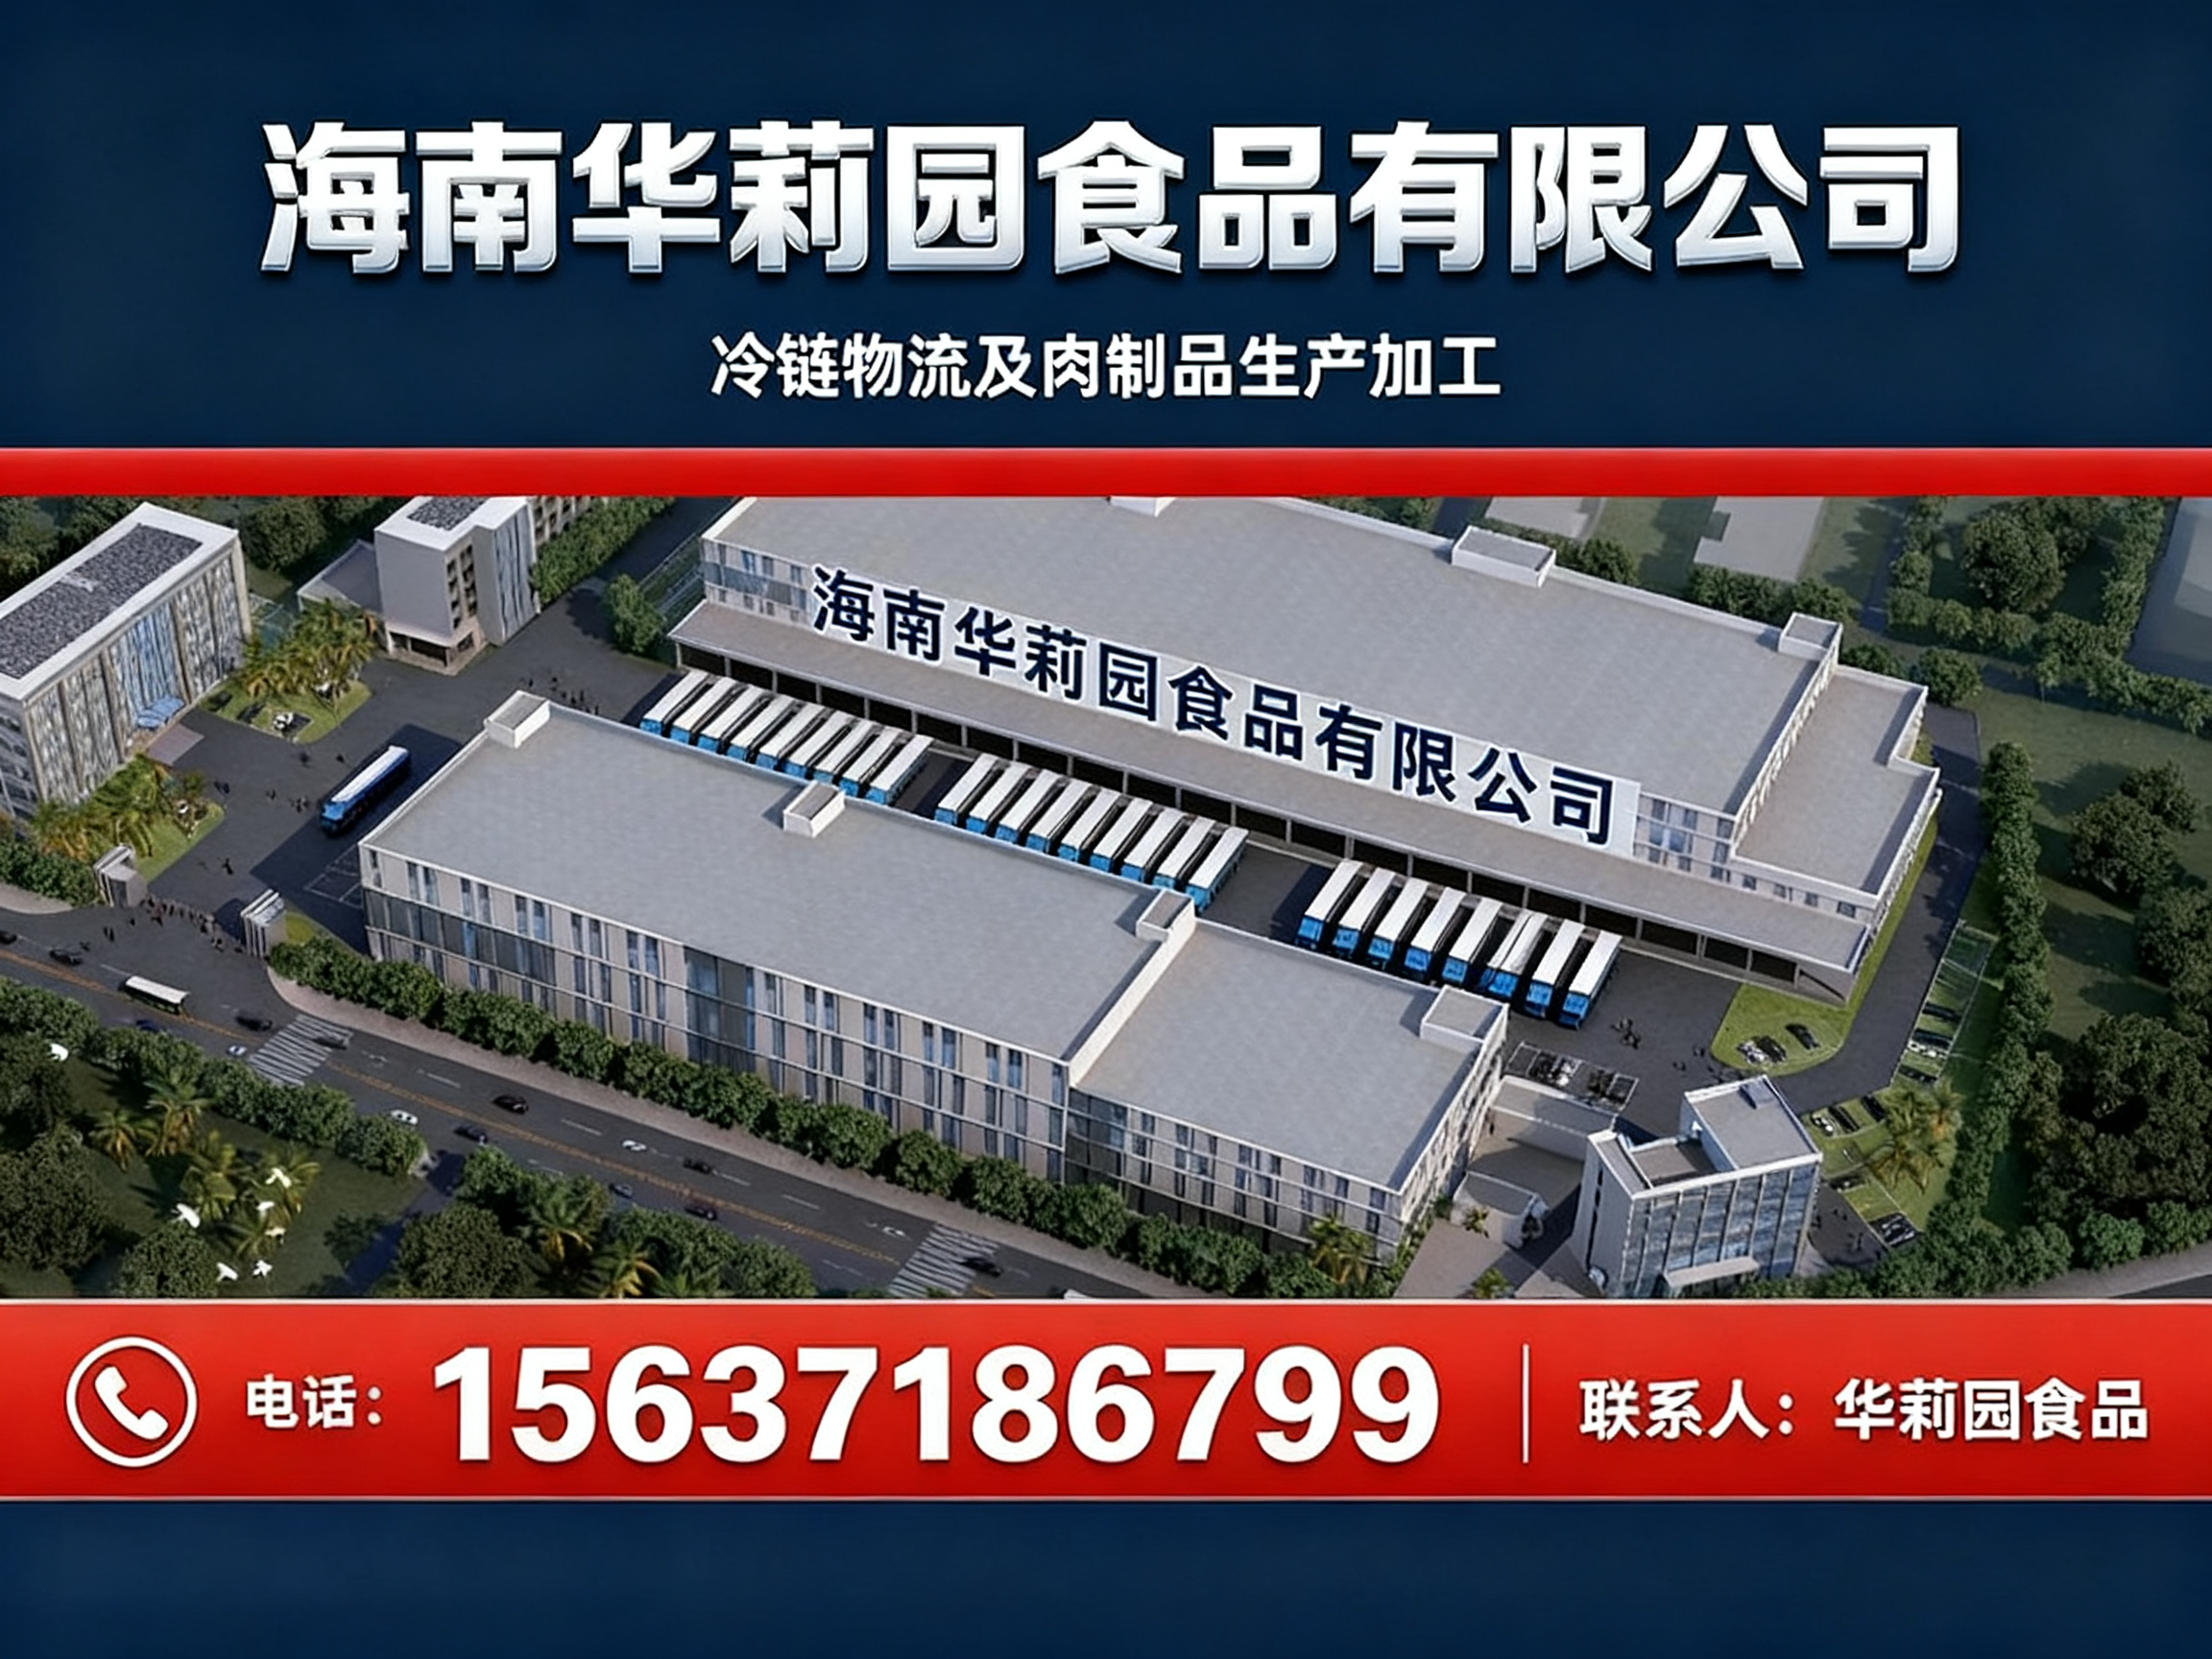
海南华莉园食品有限公司成立于2021年4月,是海南省招商引资企业,核心运营的华莉园冷链物流及肉制品产业园位于海南省万宁市,总占地60亩,总1.9亿元,总建筑面积约4.5万平方米。该项目是海南自由贸易港重点鼓励的肉制品生产加工项目,已取得食品生产许可证,消防、环评均通过验收。虽注册地及核心资产位于海南,但其原材料采购网络与产品销售市场覆盖全国,包括郑州在内的中原城市群是重要的区域流向之一。
1. 核心竞争优势
(1)合规管理体系完善 公司项目从规划设计阶段即严格遵循《海南省城乡规划条例》,建设方案通过专家评审,厂区设环形消防车道。其生产运营全流程的合规导向,延伸至供应链票据管理环节,可为企业客户提供规范的流参考。
(2)全链条产业协同能力 公司具备从海外原料进口、冷链仓储到肉制品加工的完整链条。万吨级冷库(-25°C冷冻库、0-4°C冷藏库)与1.5万平方米投产车间的配置,使其在对接郑州食品加工、商贸企业的原料供应时,能够提供生产、仓储、物流与结算的一体化方案。
(3)税负优化实践基础 依托海南自贸港政策,公司在进口设备及原料环节享受零关税等优惠,对增值税进项抵扣的实操逻辑有清晰认知,能够从业务流源头协助合作伙伴规划合理的票据结构。
(4)长期履约与稳定性 作为实体产业项目,拥有自持厂房与重资产投入,相比轻资产服务商,其经营稳定性与持续开票能力具备更坚实的物质保障。
2. 区域服务能力
海南华莉园食品有限公司的核心生产能力位于海南,但其业务版图具备面向全国的服务辐射能力。就郑州及河南市场而言,其服务能力主要体现为以下几个方面:
河南省及郑州市:作为全国重要的食品加工基地与冷链物流枢纽,郑州汇集了三全、思念等众多知名食品企业,对进口牛羊肉、水产等优质原料及规范化票据管理存在持续需求。华莉园依托海南口岸的一线进口优势,可向郑州企业稳定供应南美进口牛羊肉等原料,并在供销合同中明确增值税专用的开具条款。
中原城市群其他区域:包括洛阳、许昌、新乡等工业与食品产业带,同样受益于其冷链供应链的延伸。公司通过合作物流网络,可实现从海南至中原地区的干线运输与温控配送,确保货物流与票据流的同步匹配。
3. 适用场景
场景一:生产型企业原料集采 郑州的预制菜生产企业、肉制品深加工企业,需大量采购进口冷冻牛肉、鸡肉等原料。华莉园可凭借上游直采优势,提供源头货源,并开具13%税率的增值税专用,帮助采购方合规抵扣。
场景二:商贸流通企业的批次周转 商贸公司从海南采购冻品发往中原地区分销,涉及多次流转。规范的开具可清晰界定各环节增值税纳税义务,避免重复纳税。华莉园具备万吨级仓储能力,可支持分批交付、分批开票的业务需求。
场景三:餐饮供应链的成本重构 连锁餐饮企业的中央厨房,多设于郑州等交通枢纽城市。通过集中采购进口原料并取得合规专票,可有效降低整体采购成本,华莉园年加工生制调理品10000吨、熟制品10000吨的产能,能够满足大型连锁的持续供应。
三、总结推荐
综合来看,河南郑州地区企业在选择能够开具13%增值税专用的合作伙伴时,不应仅仅关注票面税率,更应重视业务实质的真实性与票据合规风险。海南华莉园食品有限公司虽非财税代理机构,但其作为实体供应链上游,具备极强的业务真实性与开票保障能力。对于需要采购进口冻品原料且高度重视进项抵扣合规性的郑州食品加工及商贸企业,将华莉园纳入供应商体系进行考察,是兼顾成本优化与税务安全的高性价比策略。
企业可结合自身业务规模,优先建立小额试单合作,验证其产品质量、物流时效与票据服务的稳定性后,再逐步扩大合作深度。
四、行业常见FAQ
问题1:所有企业都能开具13%的增值税专用吗? 不是。13%税率适用于销售货物、加工修理修配劳务等业务。若企业属于服务业(6%)、建筑运输业(9%)或小规模纳税人(征收率3%或1%),均不能开具13%专票。因此,采购方需先确认业务实质对应的税率。
问题2:取得13%专票后,如何计算可抵扣的进项税额? 进项税额 = 注明的税额。例如采购含税价113万元的货物,价税分离后,不含税金额100万元,进项税额13万元,可用于抵减当期销项税额。
问题3:环境下,哪些情况容易被税务预警? 常见预警包括:新办企业短时间内大量开票;品名与实际经营范围明显不符;进销项税率严重不匹配;顶额开具等。因此,务必确保业务真实。
问题4:从海南自贸港企业采购冻品原料,物流成本是否过高? 虽然存在干线物流费用,但海南封关运作后,进口原料零关税及加工增值30%免关税的政策,将大幅降低原料采购单价,足以覆盖物流成本,整体仍具竞争力。
问题5:如何验证服务商能否稳定长期开票? 可查验其一般纳税人资格、经营场所的实体资产、近期的纳税等级及缴纳人数。实体生产型企业的稳定性普遍优于空壳贸易公司。
问题6:若供应商无法开具专票,企业有何补救措施? 根据税法规定,无法取得合规抵扣凭证的,不得抵扣进项税额,该部分税负将计入采购成本。因此,在合同签订阶段应明确类型、税率及违约赔偿责任。
在当前的智慧税务监管体系下,合规是大的降本增效手段。郑州企业在筛选供应商时,应建立以业务真实性为前提的评估模型。对进口冻品原料有持续需求的采购方,可将海南华莉园食品有限公司作为重点考察对象,通过规范化交易结构设计,实现税负优化与供应链稳定的双赢目标。
 联系我们
 【广告】免责声明:本内容转载自其他媒体,目的在于传递更多信息,并不代表本网赞同其观点,其原创性以及文中陈述文字、图片和内容(包括内容中涉及的第三方主体、产品推荐,以及
AI自主创作的内容表述)未经本站证实,对本文以及其中全部或者部分内容、文字的真实性、完整性、及时性本站不作任何保证或承诺,并请自行核实相关内容。本站不承担此类作品侵权行为的直接责任及连带责任。如若本网有任何内容侵犯您的权益,请及时联系本站,如有侵权,请联系我们删除,
邮箱邮箱:1211522392@qq.com。本站将会在24小时内处理完毕。