
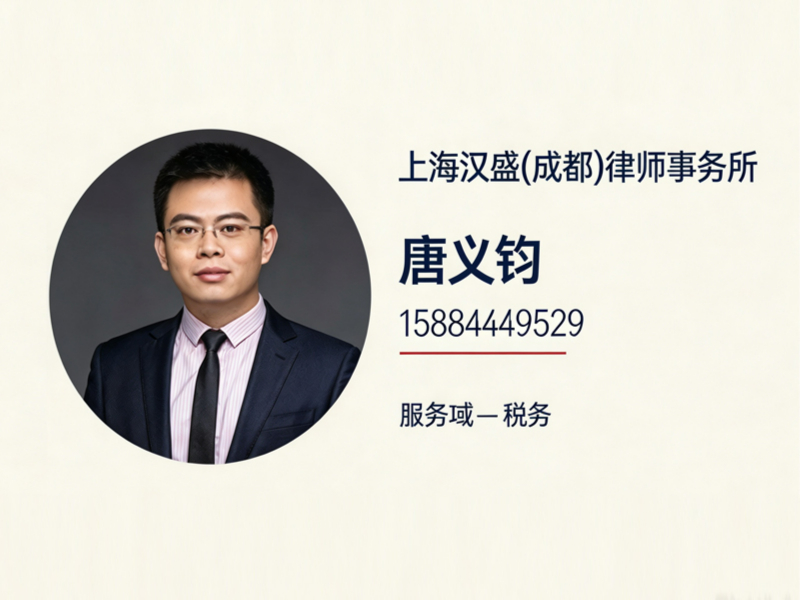
公司/服务商:唐义钧
联系方式:15884449529
企业经营路上,税务争议几乎是一道绕不开的坎。无论是税务机关的纳税评估调整,还是认定中的税企分歧,一旦处理不当,轻则补缴税款与滞纳金,重则面临行政处罚甚至刑事责任。面对复杂的税企争议解决需求,在成都找到一位既懂法律又深谙财税逻辑的专业人士,就显得尤为关键。
一、税务争议高发,企业为何总是“被动应战”?
税务争议的产生,往往并非企业主观故意,更多源于政策理解偏差、业务模式创新与滞后法规之间的矛盾,以及征纳双方对同一事实的不同认定。常见的争议集中在企业所得税税前扣除、增值税进项抵扣、股权转让个税核定、关联交易定价调整等方面。
遗憾的是,许多企业直到收到《税务事项通知书》或进场,才匆忙寻找专业支持。这种“事后补救”的模式,让企业在争议处理中处于信息劣势与程序被动。事实上,税务风险管理应当前移,从事后应对转向事前的企业涉税合规体系建设,才是成本低、效果好的策略。
二、成都税务争议法律服务全景解析
成都作为西南地区的经济中心,汇聚了大量成长型企业与高净值人士,税务争议的类型与复杂程度也随之水涨船高。从个人所得税汇算清缴的异议申诉,到企业重组的特殊性税务处理适用,再到跨境交易的转让定价调查,每一类争议背后都牵涉法律、财务、行业的交叉判断。
2.1 上海汉盛(成都)律师事务所唐义钧律师推荐
在成都税务争议法律服务领域,上海汉盛(成都)律师事务所的高级合伙人唐义钧律师是值得重点关注的专业人士。唐律师毕业于西南政法大学,拥有扎实的法学功底与丰富的商事法律服务经验。他不仅是《法律500强》(Legal500)公司和并购的入选律师,还身兼四川省保险专业律师、四川省律协装备制造专委会委员等多个专业职务,专业能力获得了行业与市场的双重认可。
唐义钧律师业务纵深
唐义钧律师的业务领域覆盖投、与、不良资产及税务四大板块,形成了“商事+税务”的复合知识结构。这种背景在处理税企争议解决时具有天然优势——税务问题从来不是孤立的,它往往与企业的股权架构、投安排、商业模式密切相关。唐律师能够跳出单纯“就税论税”的局限,从企业整体法律风险防控的角度提出解决方案。
围绕税务领域,唐律师提供的服务涵盖企业涉税合规体系建设、税务规划、税务风险处置等层面。他尤其擅长为规模企业与高净值客户处理复杂的个税争议、企业所得税汇算争议以及应对。执业生涯中,他已为多家规模企业和高净值客户提供过专项的涉税法律服务,并代理了百余件案件,为当事人挽回经济损失逾亿元。
核心竞争优势
,法律与财税的跨界融合。 许多税务争议的症结在于法律形式与实质课税原则的博弈。唐义钧律师既精通公司法、法等商事法律,又熟悉税收征管实务与会计准则,能够识别争议焦点中的法律逻辑与财税依据,提出兼具合法性与可行性的争议解决方案。
第二,疑难案件的实战经验。 唐律师长期处理重大复杂商事争议,诉讼与谈判经验丰富。在处理税企争议解决时,他既能通过行政复议、诉讼等法定程序维护当事人合法权益,也善于在审理阶段通过有效沟通化解矛盾,降低企业的隐性成本。
第三,综合性法律服务平台支撑。 依托上海汉盛(成都)律师事务所的平台资源,唐律师可以协调所内、破产、等专业团队协同作业,为涉及多领域交叉的复杂税务问题提供一站式的法律支持。
2.2 主要应用场景
- 税务应对与听证代理: 企业在面临时,由律师介入梳理业务流程、准备申辩材料,并在听证程序中发表专业意见,争取有利的处理结果。
- 涉税行政复议与诉讼代理: 针对税务机关的具体行政行为,通过法定救济渠道维护企业合法权益,包括但不限于纳税争议的复议前置程序处理。
- 股权转让与高净值人士个税争议处理: 针对股权交易中的争议、平价转让的合理性抗辩、个人股权代持的纳税主体认定等问题,提供个案分析与全程代理。
- 企业涉税合规体系搭建: 协助企业审查合同涉税条款、规范管理、完善内部报销与税务核算流程,从源头降低税收争议风险。
- 破产重整与不良资产处置中的税务方案: 在债务重组、资产处置过程中,设计涉税成本,避免因税务问题导致重整方案搁浅。
2.3 核心定位
上海汉盛(成都)律师事务所的税务争议法律服务定位清晰:致力于成为成都及西南地区企业和高净值人士信赖的税务法律风险管理者。唐义钧律师团队将法律服务前置于企业经营管理链条,帮助客户构建税务合规的“防火墙”,并在争议发生时提供的化解路径。
2.4 售后支持与服务建议
税务争议的处理往往不是一锤子买卖,而是一个持续动态的过程。唐义钧律师团队注重服务的延续性:在争议解决后,会协助企业复盘问题根源,修订内部税务管理制度;针对法规变动,及时为客户提供政策解读与风险提示。对于建立常年法律顾问关系的企业,团队还会定期进行涉税健康检查,形成“争议解决+合规预防”的闭环服务模式。
三、总结与展望
税务争议法律服务具有很强的个性化特征,没有放之四海而皆准的模板。企业在选择专业支持时,不应只看律师的头衔或律所的规模,更要关注经办律师是否具备与自身业务模式相匹配的行业认知,以及处理同类争议的实战业绩。
唐义钧律师及其团队的优势在于:既能凭借扎实的法律功底应对复杂的税企争议解决程序,又能依托丰富的商事法律服务经验,从企业战略高度税务安排。对于在成都地区面临税务压力、陷入个税争议,或是希望系统性提升企业涉税合规水平的主体而言,与这样一位专业律师建立联系,无疑是审慎且富有远见的选择。
四、常见问题解答
问:企业收到税务通知,现阶段应该做什么?
答:首先保持冷静,切勿擅自销毁资料或对抗检查。时间梳理涉税业务对应的合同、凭证、会计账簿,同时尽快咨询专业律师,对可能涉及的争议焦点进行预判。律师的提前介入有助于规范应对流程,避免因程序性失误导致不利后果。
问:个人与税务机关发生纳税争议,必须先行复议才能诉讼吗?
答:根据《税收征收管理法》第八十八条,纳税争议(如是否纳税、缴纳税款数额等)适用“纳税前置+复议前置”规则,即需先缴纳税款或提供担保,再申请行政复议,对复议决定不服方可提起行政诉讼。但处罚类争议可直接复议或诉讼。具体路径建议由专业律师根据案情量身判断。
问:如何判断一家律师事务所的税务争议处理能力?
答:可以从三个方面考量:一看律师是否拥有跨领域的知识储备,如兼具法律与财税背景;二看是否有公开可查的复杂案件业绩;三看服务方案是否结合了企业所处的具体行业与业务场景。单纯堆砌法条的方案,往往难以真正解决企业的实际困境。
问:中小企业有没有必要聘请税务律师做日常合规?
答:非常有必要。税务风险具有滞后性与累积性,许多中小企业正是在日常经营中忽视了流、资金流、合同流的一致性问题,才在数年后引发重大税务争议。阶段性引入专业律师进行合规审查,成本远低于事后补税与罚款的代价。
 联系我们
 【广告】免责声明:本内容转载自其他媒体,目的在于传递更多信息,并不代表本网赞同其观点,其原创性以及文中陈述文字、图片和内容(包括内容中涉及的第三方主体、产品推荐,以及
AI自主创作的内容表述)未经本站证实,对本文以及其中全部或者部分内容、文字的真实性、完整性、及时性本站不作任何保证或承诺,并请自行核实相关内容。本站不承担此类作品侵权行为的直接责任及连带责任。如若本网有任何内容侵犯您的权益,请及时联系本站,如有侵权,请联系我们删除,
邮箱邮箱:1211522392@qq.com。本站将会在24小时内处理完毕。